Visura ipotecaria online: come scaricarla gratis se sei il proprietario
La visura ipotecaria dice se sulla tua casa pesano ipoteche, pignoramenti o altri vincoli, ed è tra le prime cose che notaio e banca dell'acquirente controllano. Se sei il proprietario la scarichi da solo, online e gratis, dal portale dell'Agenzia delle Entrate. Ecco cos'è, come leggerla e la procedura passo passo con le schermate.
In breve
5 minuti
tempo richiesto
Gratis
se sei il proprietario
SPID · CIE · CNS
cosa serve per accedere
Agenzia Entrate
portale, area riservata
Gratis per il titolare, anche in quota, di un diritto reale sull'immobile. Chi non lo è paga un tributo.
Tra i documenti che servono per vendere casa, la visura ipotecaria è quello che incute più soggezione e che in realtà è più semplice da ottenere. Molti pensano che serva il notaio, o un servizio a pagamento, o una visita alla Conservatoria. Se sei il proprietario, niente di tutto questo: si scarica dal portale dell'Agenzia delle Entrate, gratis, con lo stesso accesso che usi per la visura catastale.
In questo articolo vediamo cos'è la visura ipotecaria, cosa c'è dentro, perché conviene averla in mano prima di mettere in vendita, e la procedura esatta per scaricarla, schermata per schermata.
Cos'è la visura ipotecaria
La visura ipotecaria (sul portale la trovi come ispezione ipotecaria) è l'estratto dei registri immobiliari tenuti dalla Conservatoria, oggi parte dell'Agenzia delle Entrate. Se la visura catastale racconta com'è fatto l'immobile e a chi risulta intestato, quella ipotecaria racconta la sua storia giuridica: tutti gli atti e i vincoli che lo riguardano e che sono stati resi pubblici. Dentro trovi le cosiddette formalità, divise in tre famiglie:
- le trascrizioni: gli atti con cui l'immobile è passato di mano (compravendite, donazioni, successioni) e altri atti che incidono sulla proprietà, compresi quelli pregiudizievoli come pignoramenti e sequestri;
- le iscrizioni: le ipoteche. Quella volontaria a garanzia di un mutuo è la più comune, ma esistono anche ipoteche giudiziali (da un decreto ingiuntivo, per esempio) e legali;
- le annotazioni: le modifiche alle formalità precedenti, prima fra tutte la cancellazione di un'ipoteca dopo l'estinzione del mutuo.
Per ogni formalità vedi la data, il tipo di atto, il notaio o l'autorità che l'ha prodotto, i soggetti a favore e contro, e gli immobili coinvolti. Una precisazione utile: la ricerca online copre il periodo informatizzato della Conservatoria competente (la data di partenza è indicata sul documento); per atti più antichi serve una ricerca sui registri cartacei, ma per la vendita di una casa è un caso raro.
A cosa serve quando vendi
Nessun acquirente compra una casa senza sapere se è libera da pesi, e nessuna banca concede un mutuo su un immobile con vincoli non risolti. Per questo la visura ipotecaria entra in gioco in tre momenti:
- prima dell'annuncio: ti dice se c'è qualcosa da sistemare (un'ipoteca vecchia mai cancellata, una formalità che non ti aspettavi) mentre hai ancora tutto il tempo per farlo;
- in trattativa: poter mostrare che l'immobile è libero, o dire con precisione quale mutuo c'è e come verrà estinto, è un argomento di fiducia che vale molto;
- al rogito: il notaio la richiede comunque, aggiornata, per garantire all'acquirente che compra un bene libero da pesi. Arrivarci senza sorprese è tutto il punto.
C'è anche un uso pratico meno noto: la visura ipotecaria riporta gli estremi del tuo atto di acquisto. Se non ricordi dove hai messo il rogito, o non sai da quale notaio è stato stipulato, qui trovi data e repertorio per chiederne una copia.
Chi può scaricarla gratis (e chi no)
Se sei titolare, anche in quota, di un diritto reale sull'immobile (proprietà, usufrutto, nuda proprietà), la consultazione ipotecaria dei tuoi immobili sul portale dell'Agenzia delle Entrate è gratuita, come la visura catastale e la planimetria.
I registri immobiliari sono pubblici, quindi chiunque può richiedere un'ispezione ipotecaria su qualunque immobile: ma chi non è titolare paga un tributo per ogni consultazione e passa dai servizi a pagamento del portale o dallo sportello. Per il proprietario, invece, è tutto nell'area riservata, a costo zero.
Per accedere serve un'identità digitale: SPID, CIE (carta d'identità elettronica) o CNS. Se hai già scaricato la visura catastale seguendo la nostra guida, i primi tre passi sono identici.
La guida passo passo
Ecco la procedura completa sul portale dell'Agenzia delle Entrate, schermata per schermata.
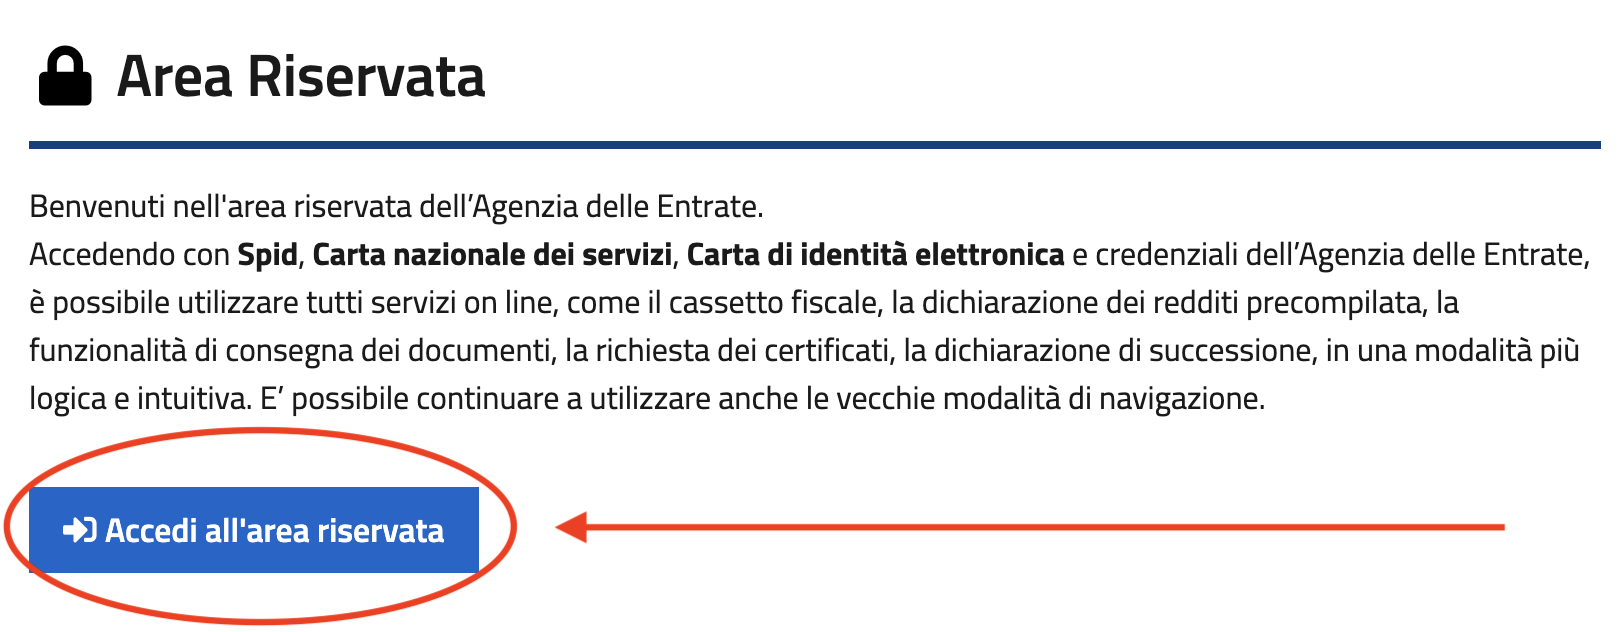
1. Accedi all'area riservata
Vai sul sito dell'Agenzia delle Entrate (agenziaentrate.gov.it) e clicca su "Area riservata". Autenticati con SPID, CIE o CNS.
2. Apri la sezione "Visure catastali"
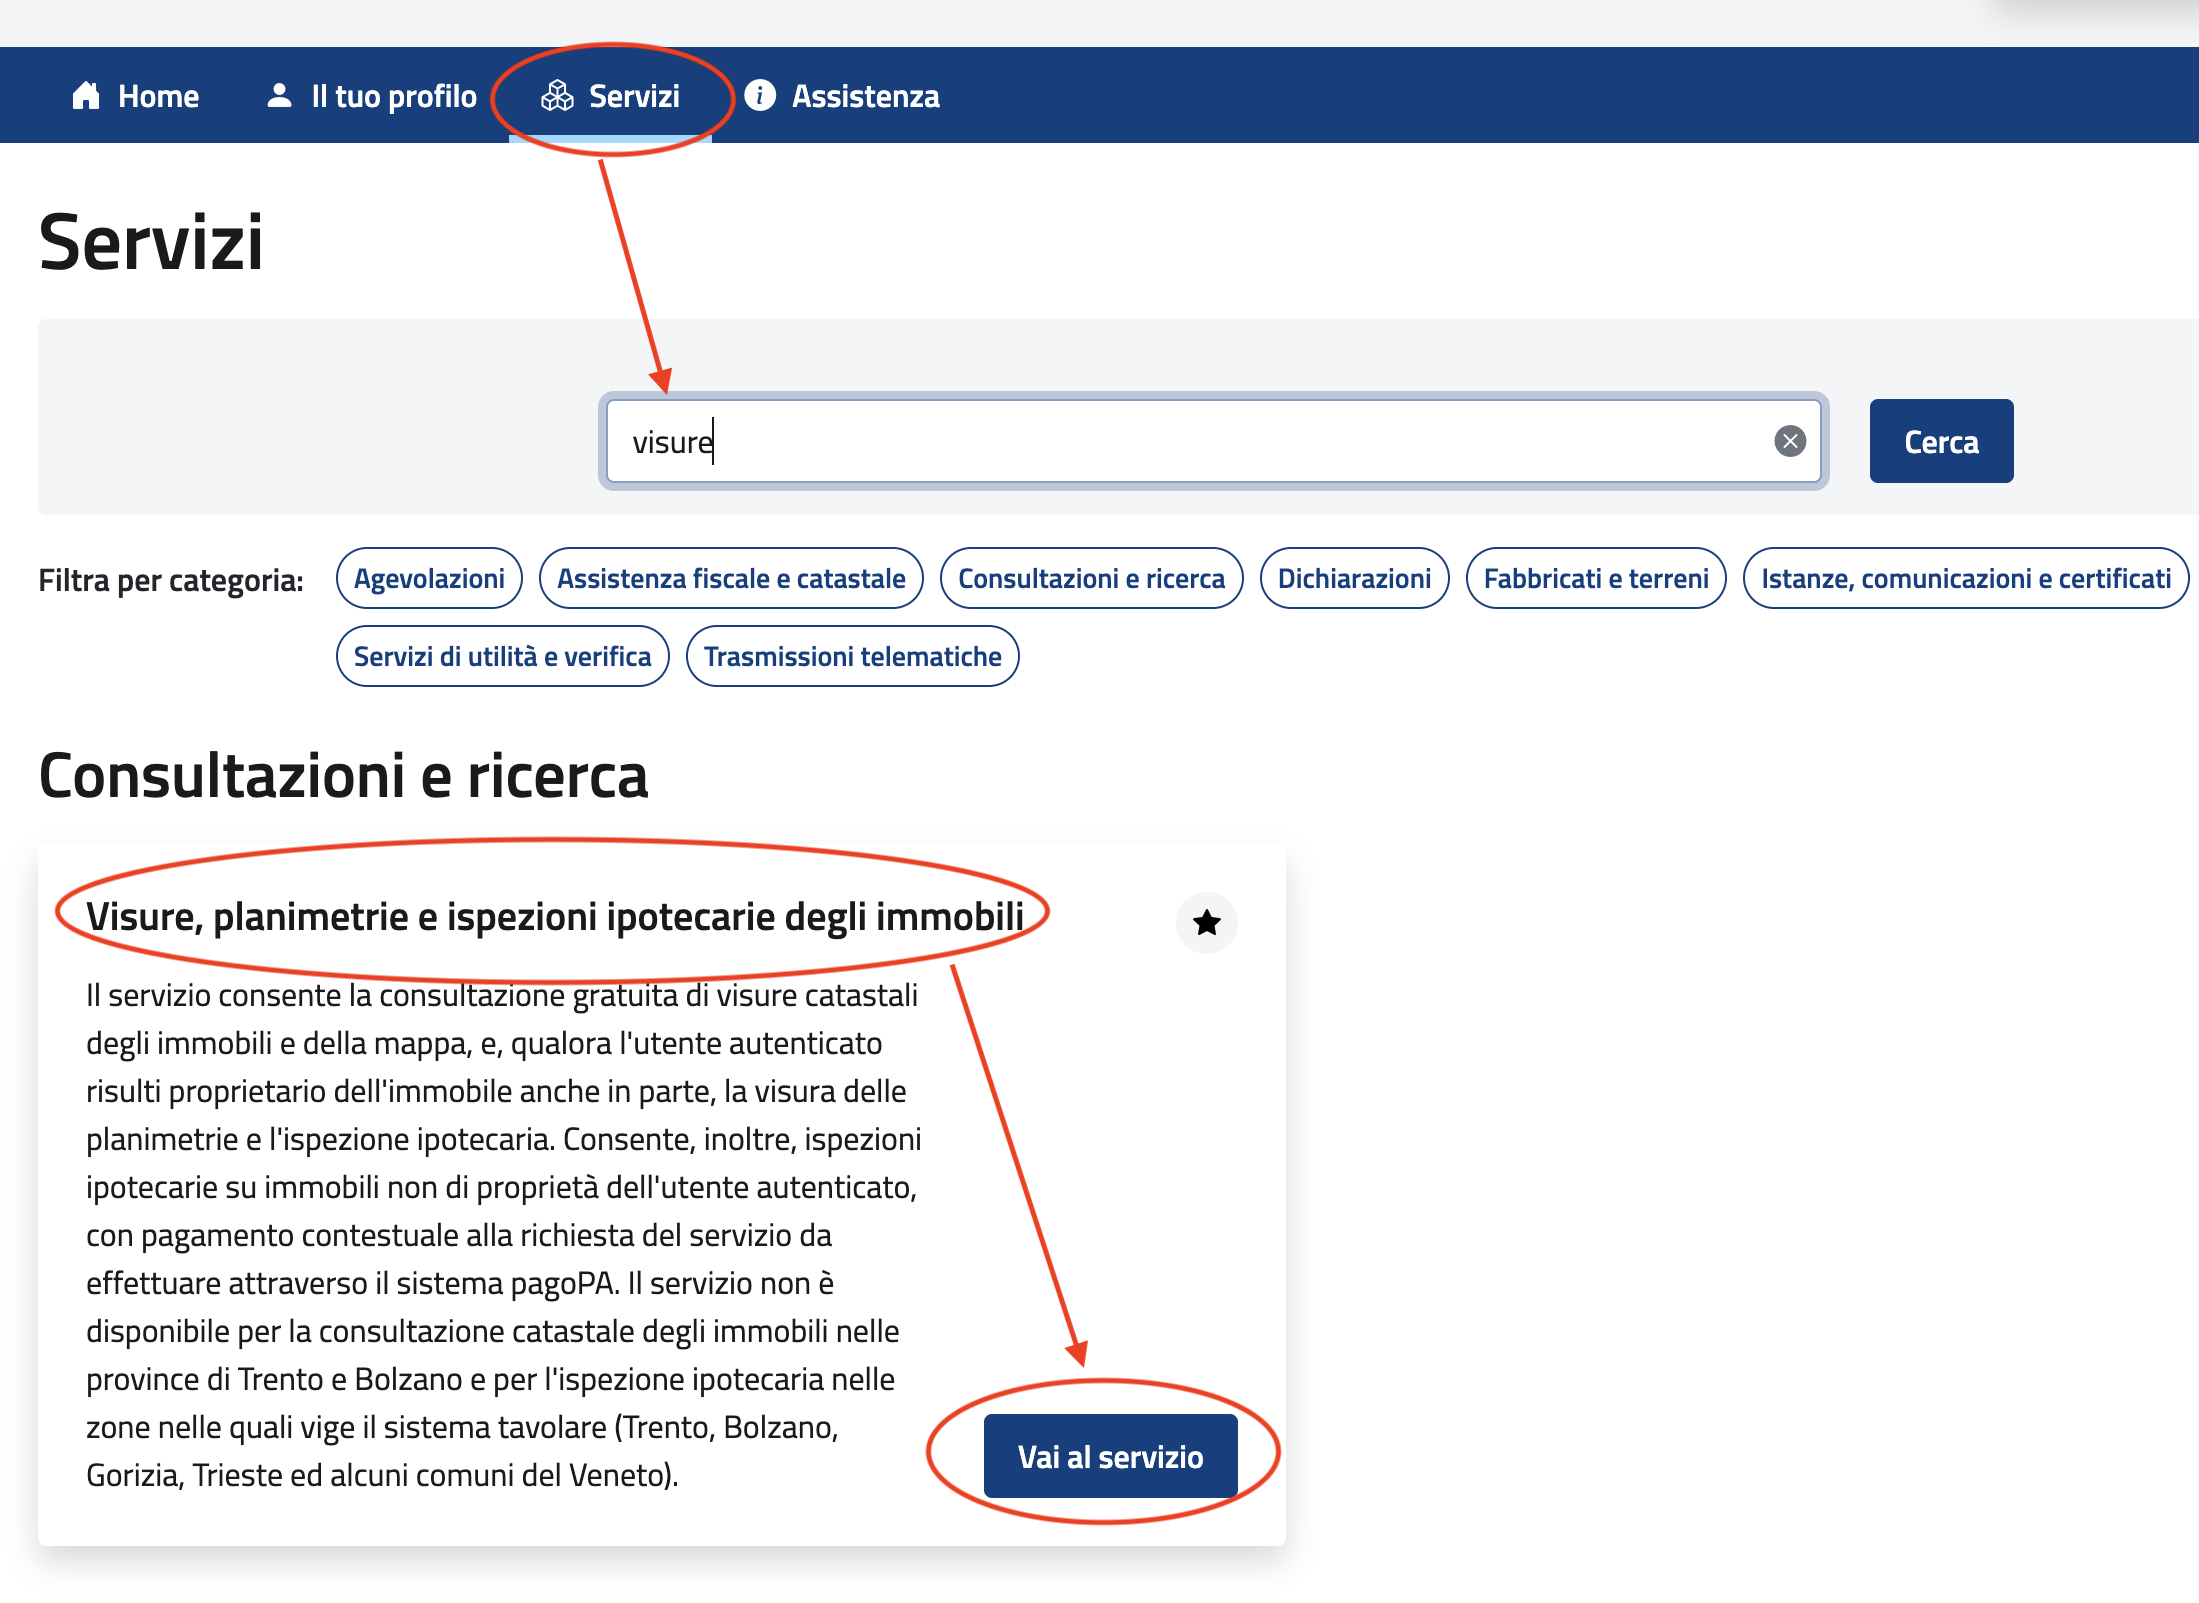
Dal cruscotto della tua area riservata, cerca la sezione dedicata a immobili e catasto ("Fabbricati e terreni") e clicca su "Visure catastali". Il nome inganna: da qui si arriva anche alle ispezioni ipotecarie.
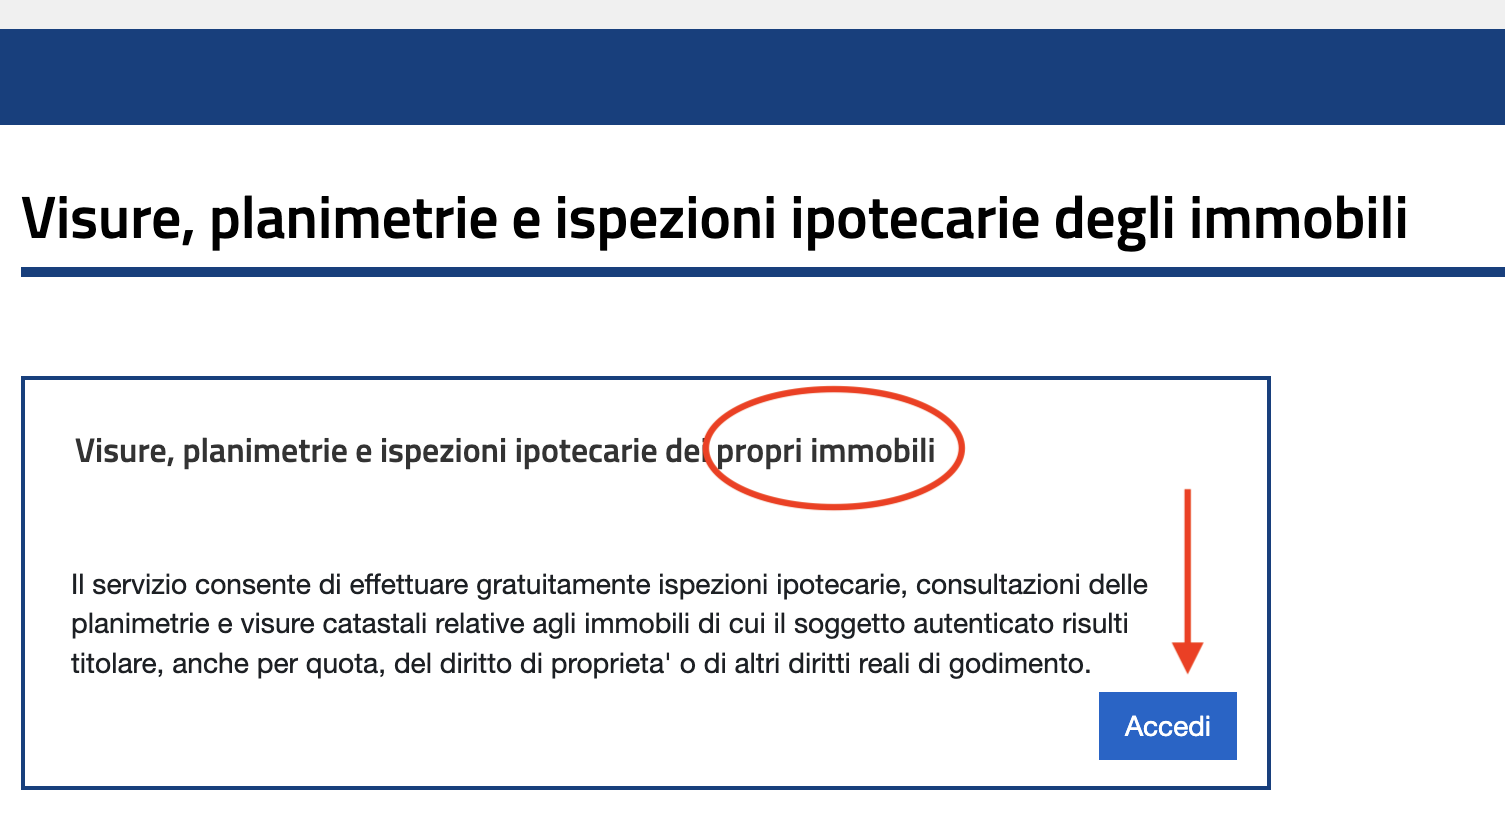
3. Scegli "Consultazione personale"
Seleziona la consultazione dei propri immobili: è quella riservata ai titolari, ed è quella gratuita. Il titolo della pagina lo dice chiaramente, "Visure, planimetrie e ispezioni ipotecarie degli immobili". Il sistema ti mostra l'elenco degli immobili che risultano intestati a te.
4. Avvia l'ispezione ipotecaria sull'immobile
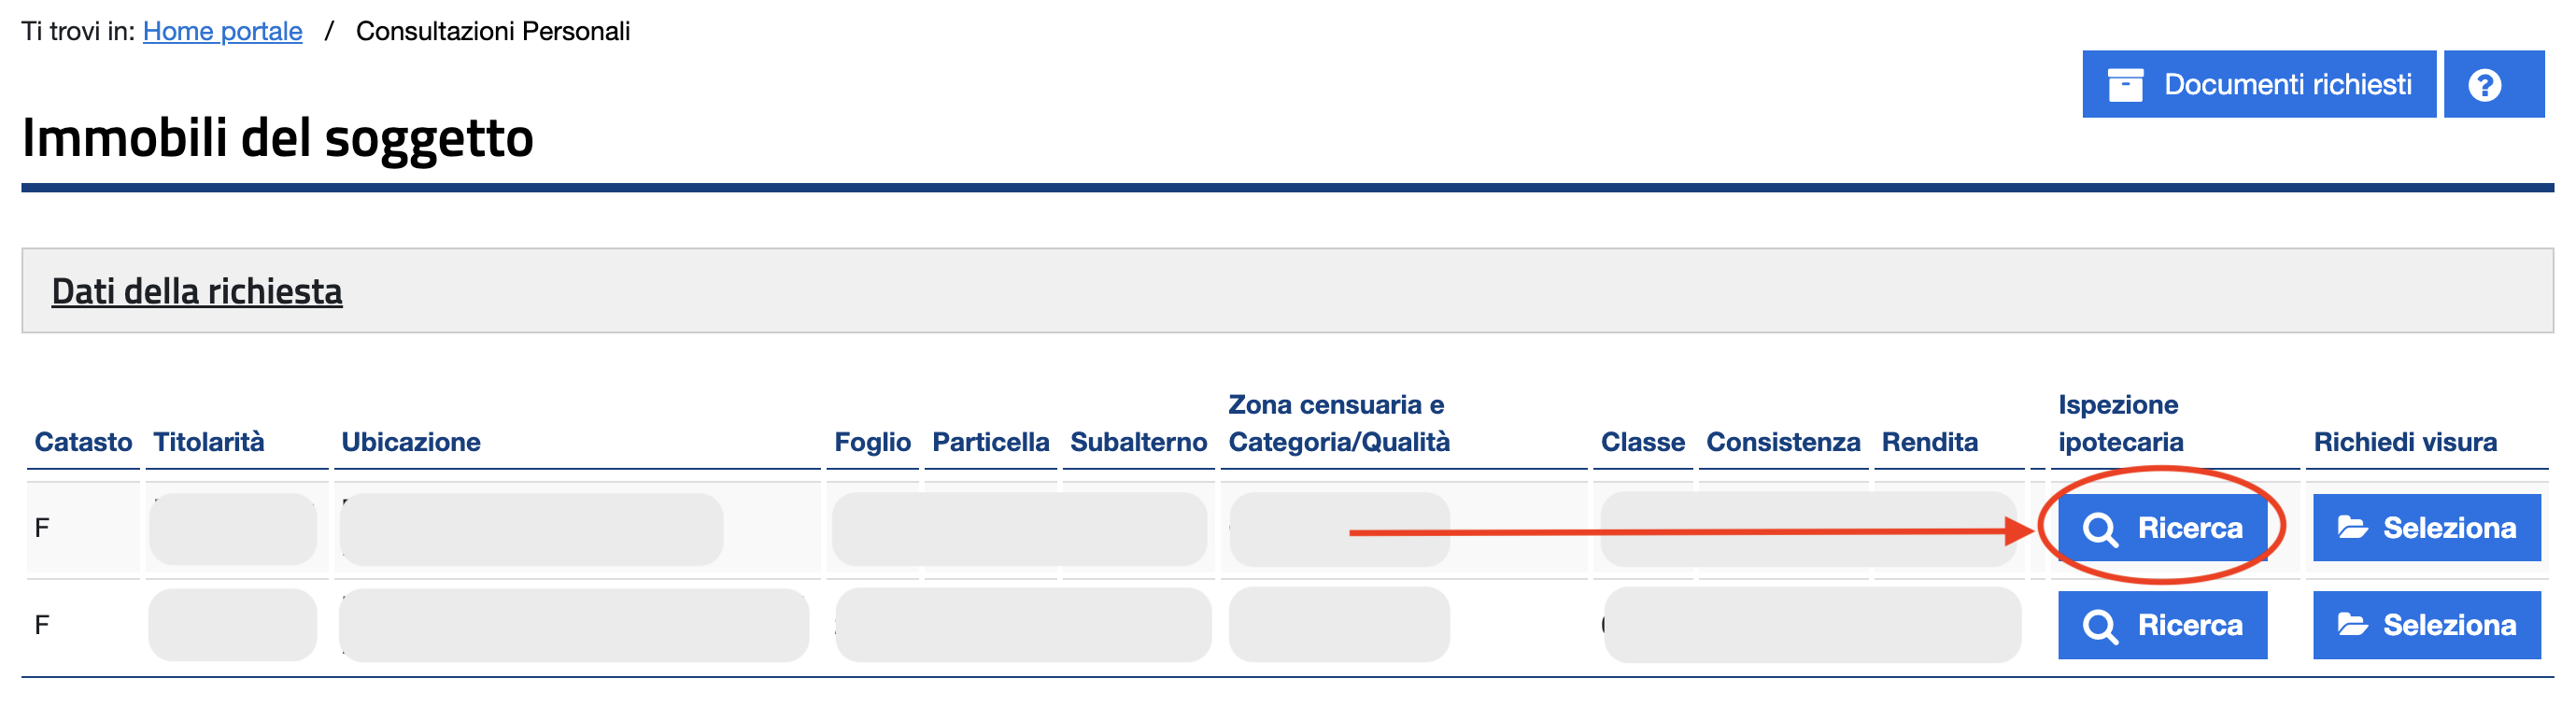
Trova nell'elenco l'immobile che stai vendendo e, nella colonna "Ispezione ipotecaria", clicca su "Ricerca". Se hai più proprietà, controlla foglio e particella.
Attenzione a non confonderti con il bottone "Seleziona" nella colonna accanto: quello avvia la visura catastale, non l'ispezione ipotecaria.
5. Conferma e visualizza
Conferma la richiesta: il sistema interroga i registri immobiliari e ti restituisce l'elenco delle formalità che riguardano l'immobile, con trascrizioni, iscrizioni e annotazioni. Da ciascuna formalità puoi aprire la nota completa, con tutti i dettagli dell'atto.
6. Scarica il PDF
Scarica il documento in PDF e salvalo dove lo ritrovi: notaio, banca e acquirente lo vorranno proprio in questo formato, e una visura datata è sempre meglio di nessuna visura mentre aspetti quella aggiornata del rogito.
Fatto. Nessuna coda, nessun costo, nessun intermediario.
Come leggerla, e cosa fare se qualcosa non torna
La visura ipotecaria è il check-up più importante dell'immobile prima della vendita. Tre situazioni da riconoscere:
- c'è il mutuo in corso: è la situazione più comune e non è un problema. L'ipoteca verrà cancellata dopo l'estinzione, che di solito avviene al rogito con parte del prezzo. Parlane per tempo con la banca per avere il conteggio di estinzione;
- c'è un'ipoteca di un mutuo che hai già finito di pagare: succede più spesso di quanto si pensi. La cancellazione dovrebbe essere automatica, ma a volte non viene registrata. Basta chiedere alla banca di provvedere: è un diritto, ma servono settimane, quindi meglio muoversi subito;
- c'è qualcosa che non ti aspettavi: un pignoramento, un'ipoteca giudiziale, una trascrizione che non riconosci. Non è detto sia grave (può essere una formalità vecchia, o un omonimo), ma è il caso di farla leggere a un notaio o a un tecnico prima di andare avanti.
Controlla infine che compaia la trascrizione dell'atto con cui sei diventato proprietario. Se hai ereditato la casa e non la trovi, la successione potrebbe non essere mai stata trascritta: è una pratica da sistemare prima del rogito, e scoprirlo adesso fa la differenza.
Il posto giusto di questo documento nella vendita
Insieme all'atto di provenienza, la visura ipotecaria è il documento che racconta la storia legale della casa, ed è per questo che conviene averla all'inizio del percorso e non quando l'acquirente ha già la penna in mano.
In Strabiliare i due documenti vivono nello stesso passo del percorso, "Provenienza e ipoteche": la piattaforma ti spiega cosa serve e perché, il PDF che hai appena scaricato lo carichi nel fascicolo del tuo immobile, dove resta ordinato e pronto per notaio e acquirente. E se preferisci non occupartene tu, un tecnico partner può recuperare tutto al posto tuo, a un prezzo dichiarato prima.